Zeit ist dein größter Vorsprung.
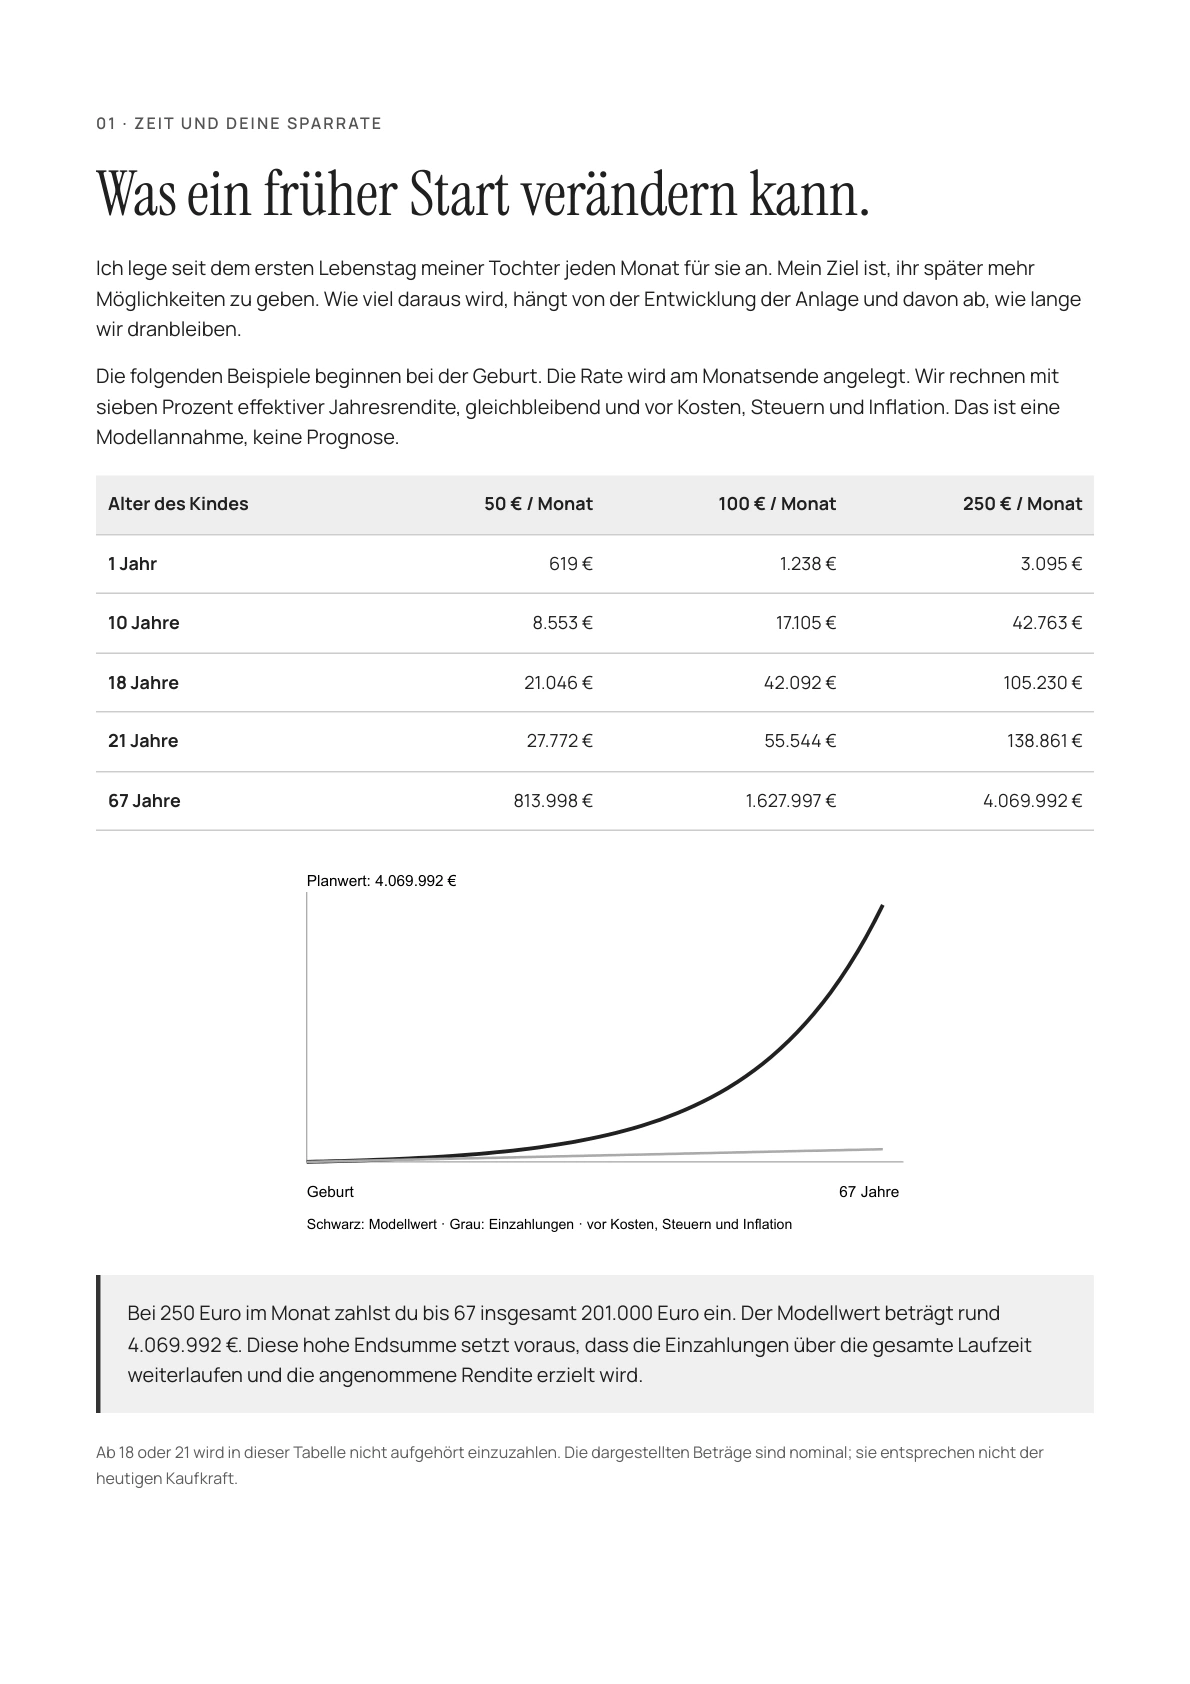
Ich lege seit dem ersten Lebenstag meiner Tochter jeden Monat für sie an. Ein früher Start gibt dem Geld mehr Jahre, in denen mögliche Erträge wieder mitarbeiten.
Ich lege seit dem ersten Lebenstag meiner Tochter jeden Monat für sie an. Im Rich-Kid-Guide zeige ich dir meinen Plan und die Fragen, die du für dein eigenes Kind klären solltest.
Mein persönlicher Plan. Die Million ist ein Rechenziel, kein Renditeversprechen.
Hol dir die 10 Prüfpunkte, Beispielrechnungen für verschiedene Sparraten und eine Checkliste für euren nächsten Schritt.
Kostenloser Guide · Ein Gespräch ist optional
Zeit. Was du heute beginnst, kann viele Jahre mit deinem Kind wachsen. Dazu brauchst du eine Rate, die in euren Alltag passt, und einen Plan, den du verstehst.
Die Inhalte bauen auf meiner bestehenden Strategie für meine Tochter auf. Mit diesen Fragen prüfst du, wie ein passender Plan für deine Familie aussehen kann.
Ich lege seit dem ersten Lebenstag meiner Tochter jeden Monat für sie an. Ein früher Start gibt dem Geld mehr Jahre, in denen mögliche Erträge wieder mitarbeiten.
50, 100 oder 250 Euro: Eine Rate hilft nur, wenn sie neben laufenden Ausgaben und eurer Familienreserve tragbar ist. Großeltern oder Paten können freiwillig mitmachen.
Breit gestreute Aktien-ETFs verteilen das Geld auf viele Unternehmen. Kursschwankungen und Verluste bleiben möglich. Entscheidend sind ein passender Anlagehorizont und eine verständliche Auswahl.
Führerschein, Ausbildung, Auslandsjahr oder die erste Wohnung: Geld, das vorher entnommen wird, arbeitet danach nicht mehr mit. Unser Rechner macht diesen Unterschied sichtbar.
Meine Beispiele zeigen, was unter bestimmten Annahmen aus einer monatlichen Sparrate werden kann. Die tatsächliche Entwicklung hängt von den Märkten, Kosten, Steuern und eurem Verhalten ab.
Ein langfristiger Plan hängt zunächst an deinem Einkommen. Deshalb gehört die Frage dazu, wie es weitergeht, wenn du die Beiträge nicht mehr zahlen kannst oder stirbst.
Prüfe vor einer Entscheidung, wie sich Beiträge verändern, pausieren oder entnehmen lassen. Lass dir auch zeigen, welche Kosten und Folgen eine vorzeitige Beendigung hat.
Gesundheits- und Berufsunfähigkeitsoptionen können je nach konkretem Tarif eine Rolle spielen. Ob ein Baustein verfügbar ist und welche Gesundheitsfragen gelten, muss im Angebot stehen.
Depot und Versicherungslösung sind unterschiedlich aufgebaut. Vergleiche beide mit denselben Sparraten, Zeiträumen und Renditeannahmen sowie den jeweiligen Kosten und Auszahlungsregeln.
Kläre, wem das Geld rechtlich gehören soll, wann dein Kind darüber verfügen kann und welche Unterlagen zum konkreten Angebot dazugehören. Nimm dir dafür Zeit.
Dieser Rechner beginnt bei der Geburt. Passe Sparrate, angenommene Rendite und Zielalter an. Du kannst außerdem geplante Entnahmen einschalten.
Modellwert Eingezahlt Ohne Entnahmen
Wähle illustrative Ausgaben aus. Die Beträge sind frei gewählte Beispiele, keine geprüften Durchschnittskosten. Ausgaben nach dem Zielalter werden nicht abgezogen.
Modellannahme: gleichbleibende effektive Jahresrendite, monatliche Einzahlung am Monatsende. Ohne Kosten, Steuern und Inflation. Tatsächliche Renditen schwanken; Verluste sind möglich. Die Einzahlungen laufen bis zum gewählten Zielalter weiter.
Als meine Tochter zur Welt kam, war für mich klar: Ich möchte früh etwas für ihre finanzielle Zukunft tun. Deshalb lege ich seit ihrem ersten Lebenstag jeden Monat für sie an.
Rich Kid zeigt dir meinen Ansatz und die Fragen dahinter. Wie viel kannst du dauerhaft zurücklegen? Wann soll dein Kind das Geld nutzen? Und wie bleibt der Plan tragfähig, wenn dir etwas passiert?
Du sollst eine Entscheidung treffen können, die zu deiner Familie passt. Dafür bekommst du die Strategie, den Rechner und auf Wunsch ein persönliches Gespräch.
Francesco
Früher Start, lange Laufzeit und die Fragen zur passenden Umsetzung. Mit echten Beispielrechnungen.
Depot oder Versicherungslösung, Kosten, Verfügung und Absicherung. Die Kriterien vor einer Entscheidung.
Ein kompakter Check und eine Arbeitsseite für Sparrate, Zeithorizont, bestehende Lösungen und offene Fragen.
Nein. Die Million ist das Rechenziel meines Plans. Die Ergebnisse im Rechner hängen von Annahmen ab. In der Realität verändern Kurse, Kosten, Steuern, Inflation und mögliche Entnahmen das Ergebnis.
Nein. Die Beispielrechnungen im Guide zeigen auch 50 und 100 Euro. Deine Rate soll zu eurer Familienreserve und euren laufenden Ausgaben passen.
Du kannst auch später einen Plan beginnen. Rate, Zeithorizont und gewünschte Verwendung müssen dann zu eurer Ausgangslage passen. Der Rechner auf dieser Seite zeigt bewusst ein Modell ab Geburt.
Meine bisherige Strategie sieht eine Fondsanlage über einen Versicherungsträger vor. Im Guide stehen auch die Unterschiede zum direkten ETF-Depot. Welche Variante passt, hängt von Ziel, Kosten, Verfügung und gewünschter Absicherung ab.
Das hängt davon ab, wem das Geld rechtlich gehört und welche Vertragsform du wählst. Bei einem Depot im Namen des Kindes kann es mit Volljährigkeit grundsätzlich selbst verfügen. Für ein Depot der Eltern ist die Ausgangslage anders.
Nein. Der Guide dient der Orientierung. Ein Gespräch ist optional. Bevor du eine konkrete Lösung beauftragst, sollten Leistungen, Kosten und Unterlagen geklärt sein.